Hy Lạp công bố thuế chuyển nhượng 15% cho người mua nước thứ ba
 Michael Mai
·cập nhật 08/09/2026
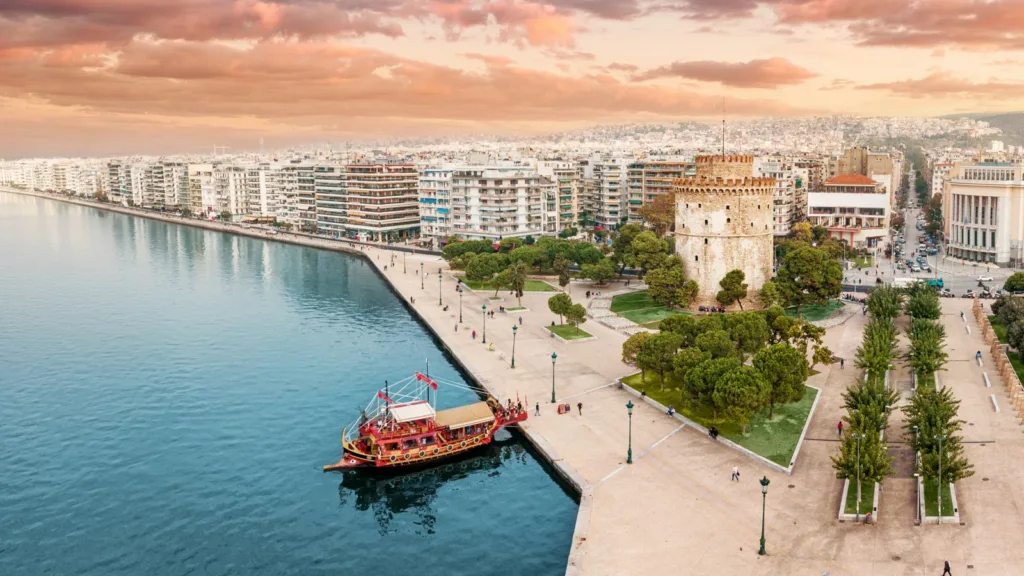
Các khối chung cư dọc bờ biển Thessaloniki. Mức thuế 15% được công bố tại Hội chợ Quốc tế Thessaloniki ngày 5/9/2026, và Thessaloniki cũng nằm trong nhóm khu vực áp ngưỡng 800.000 euro.
Ở ngưỡng đầu tư 800.000 euro tại Attica, Thessaloniki và các đảo lớn, thuế sẽ tăng thêm 96.000 euro so với mức 3% hiện hành từ 1/7/2027 nếu mức công bố thành luật; hiện chưa có dự luật được trình.
Báo chí Hy Lạp đưa tin Thủ tướng công bố nâng thuế chuyển nhượng bất động sản với người mua là công dân nước thứ ba từ 3% lên 15% tại Hội chợ Quốc tế Thessaloniki lần thứ 90 ngày 5/9/2026. Khi trình bày chi tiết gói biện pháp ngày thứ Hai 7/9, các quan chức nêu thời điểm áp dụng là 1/7/2027; tường thuật bài phát biểu hai ngày trước đó ghi 1/1/2027. Đến 8/9/2026, chưa có dự luật được trình hay văn bản về biện pháp này được công bố.
Thuế mới chỉ được công bố qua phát biểu
Biện pháp thuộc gói chính phủ ước tính khoảng 2,2 tỷ euro cho năm 2027, gồm 884 triệu euro giảm thuế. Luật Liên minh châu Âu (EU) gọi người không mang quốc tịch của bất kỳ nước thành viên nào là “công dân nước thứ ba”. Chưa rõ cách áp dụng với công dân các nước thuộc Khu vực Kinh tế châu Âu nhưng ngoài EU, công dân Thụy Sĩ và người mang quốc tịch EU cùng quốc tịch khác.
Thông báo trong bài phát biểu chưa phải quy định pháp luật. Ngày 7/9, các yêu cầu truy cập tự động tới trang web của Thủ tướng bị từ chối, nên bài phát biểu chưa được đọc trực tiếp. Bài viết lấy thuế suất, ngày áp dụng và nhóm người mua từ báo chí Hy Lạp đăng cùng ngày. Các bản tin không nêu cơ chế tính thuế.
Thuế và khoản thu địa phương
Điều 4 Luật số 1521/1950, được phê chuẩn bằng Luật số 1587/1950, quy định thuế chuyển nhượng bất động sản ở mức 3%. Căn cứ tính thuế là số cao hơn giữa giá hợp đồng và “giá trị khách quan”, tức giá trị cơ quan thuế ấn định. Ngoài thuế còn có khoản thu bổ sung dành cho chính quyền địa phương.
Chưa rõ 15% chỉ thay thuế suất 3% hay tính trên cơ sở khác, và khoản thu bổ sung sẽ ra sao. Các phép tính dưới đây chỉ so sánh thuế suất, loại trừ khoản thu này.
Ngưỡng đầu tư Golden Visa
Giấy phép thường trú dành cho nhà đầu tư, thường gọi là Golden Visa, chỉ dành cho công dân nước thứ ba. Thông tư ngày 24/9/2024 của Bộ Di trú ghi rõ trong trích yếu. Mọi người nộp hồ sơ đều thuộc nhóm người mà thông báo nêu tên, nhưng không phải mọi công dân nước thứ ba đều xin Golden Visa. Chưa rõ người nộp hồ sơ hoặc người đang giữ giấy phép có chịu thuế mới hay không.
Thông tư áp dụng Điều 100 Luật 5038/2023, được sửa đổi theo khoản 1 Điều 64 Luật số 5100/2024, quy định giá mua tối thiểu:
- 800.000 euro tại vùng Attica; các đơn vị vùng Thessaloniki, Mykonos và Thira; các đảo có hơn 3.100 dân theo kỳ điều tra dân số gần nhất. Euboea thuộc ngưỡng này vì được tính là khu vực đảo.
- 400.000 euro tại nơi khác. Ở cả 2 ngưỡng, bất động sản đã xây dựng hoặc có giấy phép xây dựng phải có ít nhất 120 m² diện tích sử dụng chính.
- 250.000 euro khi diện tích sử dụng chính được chuyển sang mục đích ở, hoàn tất từ ngày 5/4/2024 trở đi và trước khi nộp hồ sơ. Diện này không yêu cầu diện tích tối thiểu.
Cả 3 diện phải đạt ngưỡng bằng 1 bất động sản. Đây là giá mua tối thiểu tại thời điểm mua, chưa gồm thuế chuyển nhượng. Người mua đúng ngưỡng không thể giảm giá mua để bù thuế tăng mà vẫn đáp ứng điều kiện.
Chênh lệch thuế tại 3 ngưỡng
Nếu mức thuế được luật hóa như báo chí nêu và giá trị tính thuế bằng giá mua, số thuế sẽ là:
| Giá trị tính thuế | Thuế 3% | Thuế 15% | Phần tăng |
|---|---|---|---|
| 800.000 euro | 24.000 euro | 120.000 euro | 96.000 euro |
| 400.000 euro | 12.000 euro | 60.000 euro | 48.000 euro |
| 250.000 euro, diện chuyển đổi | 7.500 euro | 37.500 euro | 30.000 euro |
Số liệu chưa gồm chi phí công chứng, đăng ký đất đai, pháp lý và khoản thu bổ sung. Theo đó, khoản chi ở ngưỡng 800.000 euro tăng từ khoảng 824.000 lên khoảng 920.000 euro chưa gồm các chi phí đó. Bất động sản, giấy phép và ngưỡng đầu tư giữ nguyên; chỉ thuế suất giả định thay đổi.
6 câu hỏi chưa có lời giải
Các nguồn rà soát đến 7/9 chưa giải đáp:
- Người đang có giấy phép cư trú Hy Lạp, gồm nhà đầu tư gia hạn hoặc mua tiếp, có chịu mức 15%?
- Xét quốc tịch của ai khi bên mua là công ty đăng ký tại Hy Lạp hoặc thành viên EU khác?
- Quy định về thời điểm áp dụng và chuyển tiếp nào dành cho giao dịch thỏa thuận hoặc hoàn tất quanh 1/7/2027?
- Công dân các nước thuộc Khu vực Kinh tế châu Âu nhưng ngoài EU, và Thụy Sĩ, được xử lý thế nào?
- Mức 15% có chỉ thay thuế suất 3%, và khoản thu bổ sung sẽ ra sao?
- Người đồng thời mang quốc tịch nước thứ ba và quốc tịch EU được xử lý thế nào?
Chờ dự luật và quy định chuyển tiếp
Cần chờ dự luật, rồi điều khoản về thuế suất, người mua và chuyển tiếp. Sửa đổi năm 2024 đã nâng ngưỡng đầu tư thông thường lên 800.000 và 400.000 euro, phân định lại địa bàn; cấm cho thuê ngắn hạn bất động sản đủ điều kiện trong kinh tế chia sẻ, với ngoại lệ riêng. Nay mức thuế tăng gấp 5 được công bố, dự kiến áp dụng sau khoảng 10 tháng, chưa rõ phạm vi và miễn trừ. Người mua tính thời điểm giao dịch quanh 1/7/2027 khi thuế mới dừng ở công bố, còn quy định chuyển tiếp chưa được viết.
Cập nhật ngày 08/09/2026 — Thời điểm áp dụng là 1/7/2027, không phải 1/1/2027 như bản đăng ngày 7/9. Ngày này do các quan chức nêu khi trình bày chi tiết gói biện pháp hôm thứ Hai 7/9; con số cũ lấy từ tường thuật bài phát biểu ngày 5/9 của Thủ tướng.
The Legation Times biên soạn nội dung từ tài liệu đã công bố; nội dung tại đây không phải tư vấn pháp lý, tư vấn thuế hay khuyến nghị đầu tư. Trường hợp quý độc giả phát hiện ra sai sót, kính mời quý độc giả gửi yêu cầu đính chính. Với trường hợp liên quan đến quyền sử dụng nội dung, hãy thực hiện gửi yêu cầu gỡ bỏ.