Dominica đề xuất bỏ thuế thu nhập từ nước ngoài của người cư trú
 Edward Nguyen
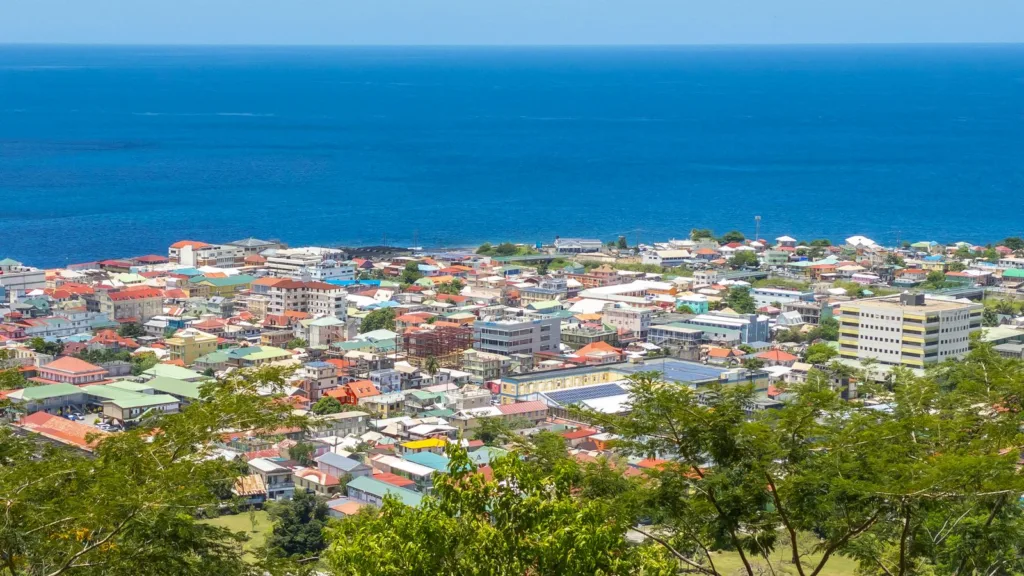
Roseau nhìn từ triền đồi. Đề xuất bỏ đánh thuế thu nhập toàn cầu chỉ chạm tới người thực sự trở thành cư dân thuế của Dominica.
Ngân sách cũng đề xuất thuế suất đồng nhất 10% từ 1/1/2027; kết quả tra cứu ngày 8/9 cho thấy danh mục luật của chính phủ chưa ghi nhận sửa đổi thuế thu nhập nào sau năm 2025.
Ngày 4/8/2026, Bộ trưởng Tài chính Dominica, Tiến sĩ Irving McIntyre, trình bày trước Quốc hội Dominica đề xuất bỏ thuế đối với thu nhập kiếm được ở nước ngoài, để người cư trú và người không cư trú chỉ phải nộp thuế thu nhập đối với khoản kiếm được tại Dominica. Ông đồng thời đề xuất thay 3 mức thuế suất thu nhập cá nhân 15%, 25% và 35% bằng thuế suất đồng nhất 10% từ ngày 1/1/2027, tức áp dụng cùng một mức cho phần thu nhập chịu thuế ở các bậc hiện nay. Kết quả tra cứu sau 5 tuần vẫn chưa cho thấy văn bản sửa đổi.
Cư trú thuế là tình trạng một quốc gia xem một người là cư trú và đánh thuế theo luật nước đó. Tình trạng này không đồng nghĩa với quốc tịch.
Nội dung Bộ trưởng đề xuất
Trong Bài phát biểu ngân sách cho năm tài khóa 2026/2027, ông McIntyre nêu đề xuất thuế suất đồng nhất trong một câu: “Vì vậy, thưa Chủ tịch Quốc hội, tôi vui mừng đề xuất rằng kể từ ngày 1/1/2027, Chính phủ sẽ thay các mức thuế suất thu nhập 15%, 25% và 35% bằng thuế suất đồng nhất 10%.”
Các khoản tiền trong đoạn này đều tính bằng đô-la Đông Caribe. Theo đề xuất, mức giảm trừ cá nhân được miễn thuế vẫn là 30.000. Ví dụ trong bài phát biểu cho thấy người có thu nhập 60.000 mỗi năm, chỉ áp dụng khoản giảm trừ cá nhân và không có khoản khấu trừ nào khác, sẽ tiết kiệm được 2.500.
Biện pháp thứ hai sẽ thay đổi phạm vi thu nhập chịu thuế tại Dominica. Bài phát biểu nêu: “Việc bỏ thuế đối với thu nhập toàn cầu sẽ khuyến khích người Dominica đã nghỉ hưu, người làm việc từ xa và nhà đầu tư đến sinh sống tại Dominica, khi biết rằng chỉ thu nhập kiếm được tại Dominica mới chịu thuế.”
Hiện Dominica đã chỉ đánh thuế người không cư trú đối với thu nhập có nguồn gốc trong nước. Đề xuất sẽ mở rộng cách đánh thuế theo nguồn thu nhập này sang người cư trú. Thu nhập từ nước ngoài của nhóm cư trú hiện vẫn thuộc diện tính thuế, có áp dụng ngoại lệ tại điều 8(2) của Đạo luật Thuế thu nhập.
Bài phát biểu ấn định ngày 1/1/2027 cho đề xuất thuế suất đồng nhất, nhưng không nêu ngày áp dụng trong phần về thu nhập toàn cầu. Văn phòng Thủ tướng bổ sung mốc thời gian trong thông cáo cùng ngày: “Kể từ ngày 1/1/2027, người cư trú và người không cư trú sẽ chỉ nộp thuế thu nhập đối với thu nhập kiếm được tại Dominica.” Với biện pháp này, ngày áp dụng được nêu trong thông cáo và các bài đưa tin sau đó, không nằm trong chính bài phát biểu ngân sách.
Luật hiện hành quy định thế nào
Đạo luật Thuế thu nhập, Chương 67:01 vẫn là văn bản điều chỉnh. Theo điều 8(1)(a), thu nhập thuộc diện tính thuế của người cư trú bao gồm mọi khoản phát sinh trực tiếp hoặc gián tiếp từ mọi nguồn trong hoặc ngoài Dominica, có áp dụng ngoại lệ quy định tại điều 8(2). Trong khi đó, điều 8(1)(b) giới hạn thu nhập thuộc diện tính thuế của người không cư trú ở các khoản phát sinh trực tiếp hoặc gián tiếp từ mọi nguồn tại Dominica.
Cơ quan Thuế nội địa công bố các bậc thuế tương ứng, với ngưỡng tính bằng đô-la Đông Caribe:
- Thu nhập đến 30.000 được miễn thuế.
- Phần trên 30.000 đến 50.000 chịu thuế suất 15%.
- Phần trên 50.000 đến 80.000 chịu thuế suất 25%.
- Phần trên 80.000 chịu thuế suất 35%.
Đối chiếu với điều 8(1)(b), cách Bộ trưởng nhắc đến cả người cư trú và người không cư trú bao quát rộng hơn thay đổi thực tế mà đề xuất sẽ tạo ra. Nhóm có cách tính thuế thay đổi là người cư trú. Tình trạng cư trú được xác định bằng tiêu chí luật định, không phải do cá nhân tự lựa chọn.
Các tiêu chí này có sử dụng khái niệm kỳ làm căn cứ tính thuế, tức khoảng thời gian dùng để xác định thu nhập và tình trạng cư trú cho việc tính thuế. Theo điều 2, một cá nhân được xác định là cư trú nếu đáp ứng một trong ba căn cứ sau:
- Có nơi ở cố định tại Dominica và có mặt tại nước này trong một khoảng thời gian thuộc kỳ làm căn cứ tính thuế. Kiểm soát viên Thuế nội địa (Comptroller of Inland Revenue) có quyền không tính đến việc vắng mặt suốt kỳ nếu lý do là học tập, điều trị y tế, thực hiện nhiệm vụ của chính phủ hoặc lý do khác mà Kiểm soát viên cho là hợp lý.
- Có mặt tại Dominica ít nhất 183 ngày trong kỳ làm căn cứ tính thuế.
- Có thời gian hiện diện nối tiếp liên tục với một khoảng thời gian đủ điều kiện trong năm liền trước hoặc liền sau.
Như vậy, căn cứ thứ nhất có thể xác lập tình trạng cư trú ngay cả khi thời gian hiện diện thấp hơn nhiều so với 183 ngày. Tuy nhiên, việc sở hữu bất động sản tự nó không đủ để xác định Dominica là nơi ở cố định.
Ngoại lệ tại điều 8(2) được dẫn chiếu ngay trong quy định xác định thu nhập thuộc diện tính thuế. Với người cư trú nhưng không thuộc diện cư trú thường xuyên, thu nhập từ nước ngoài chỉ được đưa vào tính thuế trong phạm vi khoản thu nhập đó được nhận tại Dominica. Diện cư trú thường xuyên chỉ được xác định theo căn cứ về nơi ở cố định nêu trên.
Vì vậy, người được xác định là cư trú theo số ngày hiện diện nhưng không có nơi ở cố định trên đảo chỉ chịu thuế đối với phần thu nhập từ nước ngoài được nhận tại Dominica. Phạm vi đánh thuế hiện hành vốn đã hẹp hơn cơ chế đánh thuế toàn bộ thu nhập toàn cầu. Thông báo chưa cho biết điều 8(2) sẽ được xử lý thế nào nếu đề xuất được thực hiện.
Những người có thể chịu tác động
Đối với công dân chưa bao giờ đáp ứng tiêu chí cư trú, đề xuất về thu nhập từ nước ngoài sẽ không tạo ra thay đổi. Cơ quan Quốc tịch theo Đầu tư nêu rõ: “Bạn không phải cư trú tại Dominica trước hoặc sau khi được cấp quốc tịch.” Trang hỏi đáp của cơ quan này cũng ghi: “Bạn không bắt buộc phải cư trú tại Dominica để giữ quốc tịch.” Người không đáp ứng tiêu chí cư trú vốn không thuộc phạm vi đánh thuế theo điều 8(1)(a).
Đề xuất có thể mang lại lợi ích cho người đang cư trú và người dự định trở thành người cư trú có thu nhập từ nước ngoài vốn thuộc diện tính thuế. Đây là các nhóm người nghỉ hưu, người làm việc từ xa và nhà đầu tư được nhắc đến trong bài phát biểu. Với họ, việc loại thu nhập từ nước ngoài khỏi phạm vi tính thuế có thể có ý nghĩa lớn hơn việc giảm thuế suất, bởi biện pháp này quyết định khoản thu nhập nào bị tính thuế. Thu nhập phát sinh tại Dominica vẫn thuộc diện tính thuế trong cả hai trường hợp.
Cũng trên trang này, Cơ quan Quốc tịch theo Đầu tư cho người nộp đơn biết Dominica không đánh thuế tài sản, quà tặng, thừa kế, thu nhập từ nước ngoài hoặc lãi vốn, đồng thời bổ sung rằng công dân sẽ phải nộp thuế thu nhập cá nhân nếu cư trú tại Dominica. Trong khi đó, bài phát biểu ngân sách xác định việc bỏ thuế đối với thu nhập toàn cầu là biện pháp còn phải thực hiện. So với phần tóm lược này, điều 8 và bài phát biểu ngân sách làm rõ hơn nghĩa vụ thuế khi chuyển đến sinh sống tại Dominica.
Danh mục luật chưa ghi nhận văn bản sửa đổi
Danh mục luật của chính phủ liệt kê 22 văn bản về thuế thu nhập, mới nhất là Đạo luật Báo cáo thuế thu nhập theo từng quốc gia (Income Tax (Country-By-Country) Reporting Act), số 4 năm 2025. Kết quả tra cứu ngày 8/9/2026 không cho thấy đạo luật sửa đổi hay dự luật nào của năm 2026; trang hướng dẫn của Cơ quan Thuế nội địa cũng chưa có nội dung về cả hai biện pháp.
Đây là kết quả kiểm tra các nguồn cụ thể vào ngày nêu trên. Còn trạng thái thể hiện ngay trong bài phát biểu ngân sách có phạm vi hẹp hơn và rõ ràng hơn: Cả hai đều là đề xuất. Ngày 26/8, KPMG cũng đưa tin về hai biện pháp này với tư cách đề xuất ngân sách.
Tại buổi tiếp xúc cử tri do đảng tổ chức ngày 25/8, Thủ tướng Roosevelt Skerrit còn nói ông không loại trừ khả năng đến năm 2028 sẽ bỏ hoàn toàn thuế thu nhập. Tuy nhiên, theo chính lời ông, khả năng này phụ thuộc vào việc các biện pháp ngân sách được triển khai và nguồn thu tăng lên. Đây là khả năng có điều kiện, chưa phải cam kết.
Những điểm còn chờ dự luật làm rõ
Văn bản tiếp theo cần theo dõi là dự luật sửa đổi, đặc biệt là việc điều 8(2) và tiêu chí cư trú thường xuyên có được giữ lại hay không. Các mức thuế suất mà bài phát biểu đề cập là thuế suất thu nhập cá nhân; thuế suất doanh nghiệp đang được công bố là 25%.
Thị thực cư trú và nghĩa vụ gắn kết với Dominica
Bên cạnh đề xuất thuế, bài phát biểu ngân sách còn đề cập thị thực cư trú và nghĩa vụ gắn kết với Dominica của người mới được cấp quốc tịch theo diện đầu tư.
Bài phát biểu nêu cam kết cấp thị thực cư trú miễn phí “Live in Dominica”, có thời hạn 2 năm, cho người làm việc từ xa, người nghỉ hưu và người độc lập về tài chính có thu nhập ở nước ngoài. Điều kiện là họ phải tự trang trải cuộc sống, có bảo hiểm y tế và đáp ứng các yêu cầu về nhập cư, an ninh. Bài phát biểu không nêu mức phí cụ thể, ngày bắt đầu hay văn bản pháp lý triển khai.
Bài phát biểu cũng cho biết, theo đạo luật về cơ quan quản lý quốc tịch cấp khu vực được Quốc hội Dominica thông qua vào tháng 10 năm ngoái, người mới được cấp quốc tịch theo diện đầu tư phải thiết lập mối liên hệ thực chất với đất nước, hiện diện ít nhất 30 ngày trong vòng 5 năm kể từ khi được cấp quốc tịch và tham gia các chương trình hòa nhập được phê duyệt.
Như The Legation Times đã nêu trong bài viết ngày 27/8 về cơ quan quản lý quốc tịch Đông Caribe, cơ chế này chỉ bắt đầu có hiệu lực theo một trong ba cách:
- Sau khi văn kiện phê chuẩn thứ 5 được nộp lưu chiểu và thời hạn 30 ngày tiếp theo kết thúc.
- Khi 3 quốc gia tuyên bố áp dụng tạm thời.
- Theo lệnh ấn định hiệu lực trong nước được đăng trên Công báo.
Đến ngày 8/9, chưa tìm thấy thông báo về bất kỳ cách thức nào trong ba cách trên. Việc hiện diện tổng cộng 30 ngày rải trong 5 năm tự nó không đáp ứng căn cứ nào tại điều 2. Có nơi ở cố định, kết hợp với hiện diện trong kỳ làm căn cứ tính thuế, thì đáp ứng căn cứ thứ nhất.
The Legation Times biên soạn nội dung từ tài liệu đã công bố; nội dung tại đây không phải tư vấn pháp lý, tư vấn thuế hay khuyến nghị đầu tư. Trường hợp quý độc giả phát hiện ra sai sót, kính mời quý độc giả gửi yêu cầu đính chính. Với trường hợp liên quan đến quyền sử dụng nội dung, hãy thực hiện gửi yêu cầu gỡ bỏ.