Malta đặt ngưỡng bất động sản 700.000 EUR cho quy chế thuế từ 2027
 Edward Nguyen
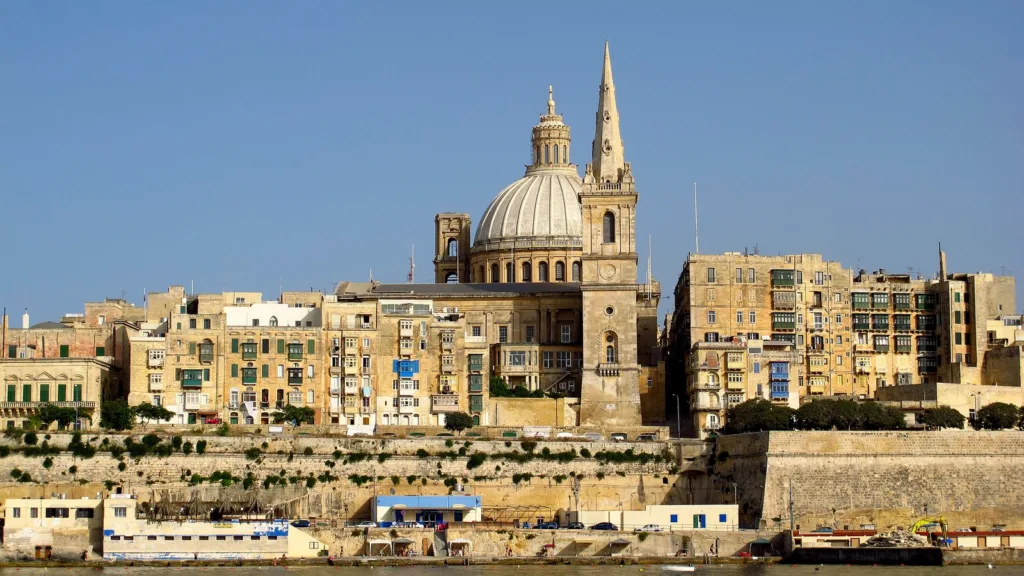
Valletta nhìn từ cảng. Malta đặt ngưỡng bất động sản 700.000 EUR cho quy chế thuế đặc biệt, áp dụng từ năm 2027.
Individual Tax Programme Rules, 2026 có hiệu lực từ 1/1/2027 và nâng hơn gấp đôi mức thuế tối thiểu hằng năm ở các nhóm chính; hồ sơ nộp đến 31/12/2026 thuộc điều khoản chuyển tiếp.
Malta đã ban hành khuôn khổ mới cho quy chế thuế đặc biệt, tức cơ chế thuế riêng theo đó người thụ hưởng đủ điều kiện chịu thuế suất 15% đối với thu nhập từ nước ngoài được chuyển về Malta. Khuôn khổ được quy định trong Individual Tax Programme Rules, 2026, bộ quy tắc của Individual Tax Programme (chương trình thuế cá nhân).
Văn bản này được ban hành theo Điều 56(23) và Điều 96 của Income Tax Act (Luật Thuế thu nhập), đồng thời được công bố dưới tên Legal Notice 195 of 2026 trong Công báo Chính phủ số 21.686 ngày 14/7/2026. Quy định có hiệu lực từ ngày 1/1/2027, nhưng điều khoản chuyển tiếp lại xoay quanh mốc sớm hơn là ngày 31/12/2026. Đây là thời điểm có ý nghĩa đối với người dự định nộp hồ sơ.
Những thay đổi trong quy định mới
Văn bản thiết lập 4 nhóm quy chế thuế đặc biệt: Cư dân toàn cầu, cư dân Liên minh châu Âu (EU) hoặc Khu vực Kinh tế châu Âu (EEA) hoặc Thụy Sĩ, người nghỉ hưu, và người hưởng lương hưu Liên Hợp Quốc. Bốn nhóm này tương ứng theo từng loại với điều kiện của 4 chương trình được đưa vào áp dụng từ năm 2012 đến 2015.
- Malta Retirement Programme — dành cho người có lương hưu nhận toàn bộ tại Malta và chiếm ít nhất 75% thu nhập chịu thuế.
- Global Residence Programme — dành cho công dân nước thứ ba, tức người không mang quốc tịch Malta, EEA hay Thụy Sĩ.
- Residence Programme — dành cho công dân EU, EEA hoặc Thụy Sĩ.
- United Nations Pensions Programme — dành cho người hưởng lương hưu Liên Hợp Quốc, với ít nhất 40% khoản lương hưu được nhận tại Malta.
Cả 4 bộ quy tắc hiện hành vẫn có hiệu lực và chưa được sửa đổi.
Hai thuế suất không thay đổi. Theo quy tắc 5(1), thu nhập từ nước ngoài được nhận tại Malta chịu thuế suất 15%, có giảm trừ thuế để tránh đánh thuế hai lần; thu nhập nằm ngoài phạm vi này chịu thuế suất 35%. Các chương trình hiện hành đã áp dụng 2 mức thuế này.
Đối với người thuộc nhóm hưởng lương hưu Liên Hợp Quốc, khoản lương hưu của tổ chức này được miễn thuế theo quy tắc 5(2); thuế suất 15% áp dụng cho các khoản thu nhập khác từ nước ngoài. Những nội dung thay đổi là ngưỡng bất động sản, phí hành chính, mức thuế tối thiểu và thời hạn của quy chế.
| 4 chương trình hiện hành | Individual Tax Programme, từ năm 2027 | |
|---|---|---|
| Mua bất động sản | 275.000 EUR tại Malta, 220.000 EUR tại Gozo hoặc miền nam Malta | 700.000 EUR, áp dụng như nhau tại Malta và Gozo |
| Tiền thuê hằng năm | 9.600 EUR tại Malta, 8.750 EUR tại Gozo hoặc miền nam Malta | 14.000 EUR |
| Phí hành chính khi nộp hồ sơ | 2.500 EUR đến 6.000 EUR tùy chương trình và địa điểm | 8.500 EUR |
| Thuế tối thiểu hằng năm | 15.000 EUR (Global Residence Programme và Residence Programme); 7.500 EUR cộng 500 EUR cho mỗi người phụ thuộc và mỗi người chăm sóc đặc biệt (Malta Retirement Programme); 10.000 EUR, cộng thêm 5.000 EUR khi cả hai vợ chồng cùng nhận lương hưu Liên Hợp Quốc (United Nations Pensions Programme) | 35.000 EUR (nhóm cư dân toàn cầu và nhóm cư dân EU/EEA/Thụy Sĩ); 15.000 EUR (người nghỉ hưu); 20.000 EUR (người hưởng lương hưu Liên Hợp Quốc) |
| Thời hạn | Không có thời hạn cố định, không có phí gia hạn | 5 năm, có thể gia hạn với phí 2.500 EUR |
Ưu đãi theo khu vực bị loại bỏ. Với bất động sản được mua sau ngày quy định có hiệu lực, ngưỡng tại Gozo và miền nam Malta tăng từ 220.000 EUR lên 700.000 EUR, tức tăng gấp hơn 3 lần. Tại phần còn lại của Malta, ngưỡng mới cao gấp 2,55 lần.
Mua bất động sản không phải lựa chọn duy nhất, vì hợp đồng thuê với giá 14.000 EUR mỗi năm cũng đáp ứng điều kiện. Về nghĩa vụ định kỳ, mức thuế tối thiểu của 2 nhóm chính tăng từ 15.000 EUR lên 35.000 EUR mỗi năm. Khoản này phải được nộp chậm nhất vào ngày 30/4 của năm liền trước năm tính thuế và, theo quy tắc 5(4)(c), không được hoàn lại.
Quy chế vô thời hạn chuyển thành thời hạn 5 năm
Không bộ quy tắc nào trong 4 chương trình hiện hành ấn định ngày kết thúc của quy chế thuế đặc biệt. Mỗi bộ quy định những điều kiện mà nếu không còn đáp ứng, quy chế sẽ chấm dứt, nhưng không đặt ra thời hạn cố định.
Quy tắc 3(3) cấp quy chế mới trong 5 năm. Người nộp hồ sơ có thể lựa chọn gia hạn theo từng kỳ 5 năm tiếp theo với mức phí 2.500 EUR. Văn bản quy định Ủy viên Thuế và Hải quan (Commissioner for Tax and Customs) không được từ chối gia hạn một cách vô lý. Cách diễn đạt này giới hạn quyền quyết định của Ủy viên, nhưng không biến việc gia hạn thành thủ tục tự động; đồng thời, quy chế mới bắt buộc phải được gia hạn nếu muốn tiếp tục.
Phần lớn điều kiện đủ tư cách được giữ lại. Người thụ hưởng phải đáp ứng 6 yêu cầu.
- Sử dụng bất động sản đủ điều kiện làm nơi ở chính.
- Có bảo hiểm y tế hợp lệ trên toàn EU.
- Có giấy tờ đi lại còn hiệu lực.
- Chứng minh nguồn lực ổn định và thường xuyên.
- Có khả năng giao tiếp phù hợp bằng một ngôn ngữ chính thức của Malta.
- Đáp ứng yêu cầu về tư cách để được cấp quy chế.
Cả 6 điều kiện đều xuất hiện trong 4 chương trình hiện hành. Quy tắc chấm dứt quy chế nếu một cá nhân lưu trú quá 183 ngày tại bất kỳ vùng tài phán nào khác trong một năm dương lịch cũng được giữ nguyên.
Hai khác biệt chạy theo hai hướng trái ngược. Khác biệt thứ nhất là việc mở rộng điều kiện về nơi gắn bó pháp lý lâu dài (domicile). Khái niệm này chỉ nơi một người coi là quê hương pháp lý lâu dài và có ý định gắn bó vô thời hạn; nó không đồng nghĩa với quốc tịch hay cư trú thuế.
Trước đây, yêu cầu người thụ hưởng không có nơi gắn bó pháp lý lâu dài tại Malta và không có ý định xác lập mối gắn bó đó trong vòng 5 năm kể từ khi nộp hồ sơ chỉ áp dụng cho Malta Retirement Programme. Quy tắc 4(k) nay áp dụng điều kiện này cho cả 4 nhóm.
Theo hướng ngược lại, Malta Retirement Programme yêu cầu người thụ hưởng cư trú tại Malta trung bình ít nhất 90 ngày mỗi năm trong bất kỳ giai đoạn 5 năm nào. Quy định mới không đặt ra số ngày hiện diện tối thiểu tại Malta.
Ý nghĩa chưa rõ của mốc 31/12/2026
Điều khoản bảo lưu thứ ba của quy tắc 3(3) là phần trực tiếp đề cập đến mốc chuyển tiếp. Điều khoản viết như sau.
“Bất kỳ việc cấp quy chế thuế đặc biệt nào được thực hiện trước hoặc vào ngày 31/12/2026, bao gồm, để tránh nghi ngờ, mọi hồ sơ xin cấp quy chế này được tiếp nhận đến cùng ngày, sẽ tiếp tục được áp dụng đến ngày 31/12/2031.”
Điều khoản nêu rõ rằng hồ sơ được tiếp nhận đến hết ngày 31/12/2026 cũng thuộc phạm vi của phần “sẽ tiếp tục được áp dụng” đến cuối năm 2031. Tuy nhiên, văn bản không giải thích cách diễn đạt này vận hành thế nào đối với hồ sơ vẫn đang chờ giải quyết vào ngày 31/12/2026.
Văn bản cũng không nêu những điều kiện nào được bảo lưu. Đối với quy chế đã được cấp, ngưỡng bất động sản và mức thuế tối thiểu là hai vấn đề trực tiếp, nhưng điều khoản chỉ kéo dài hiệu lực của việc cấp quy chế mà không nói các điều kiện đó có tiếp tục được duy trì ở mức hiện tại hay không.
Với hồ sơ chưa được quyết định, còn có câu hỏi về bộ quy tắc sẽ chi phối quyết định sau này. Cách hiểu tự nhiên là quy chế được cấp theo các quy định hiện hành sẽ tiếp tục áp dụng các điều kiện hiện hành, nhưng đây là suy luận từ cấu trúc văn bản, không phải nội dung được nêu rõ.
Một khoảng trống khác nằm ngay dưới cơ chế chuyển tiếp. Quy định mới chỉ có hiệu lực từ ngày 1/1/2027, nên không quy chế nào có thể được cấp theo văn bản này vào ngày 31/12/2026 hoặc sớm hơn. Điều khoản dường như nhằm bao quát các quy chế thuộc 4 chương trình hiện hành, nhưng không nêu tên các chương trình đó.
Văn bản chưa đóng 4 chương trình hiện hành
Trong 15 trang, Legal Notice 195 of 2026 không có điều khoản thu hồi, bãi bỏ hay quy định ngừng tiếp nhận hồ sơ mới cho bất kỳ chương trình nào.
Tại thời điểm được kiểm tra ngày 3/9/2026, cả 4 bộ quy tắc hợp nhất vẫn có hiệu lực và chưa được sửa đổi. Lần sửa đổi gần nhất đối với bất kỳ chương trình nào trong số này là Legal Notice 69 of 2020. Không thông báo pháp lý nào từ số 185 đến 234 năm 2026 — văn bản cuối cùng trong nhóm này được đăng trên Công báo ngày 1/9 — đề cập đến các chương trình.
Chừng nào chưa có văn bản đóng chương trình, ngày ghi trong điều khoản chuyển tiếp vẫn chưa phải là ngày đóng cửa do pháp luật ấn định. Sự khác biệt này có ý nghĩa đối với người đang lập ngân sách mua bất động sản dựa trên mốc thời gian đó.
Những điểm cần theo dõi
Hiện còn 3 vấn đề chưa được giải quyết. Việc làm rõ một vấn đề không đồng thời giải quyết hai vấn đề còn lại.
Thứ nhất, quy tắc 2 cho phép bất động sản được mua vào hoặc trước ngày quy định có hiệu lực với giá dưới 700.000 EUR vẫn có thể được tính là bất động sản đủ điều kiện, nhưng chỉ theo quyết định của Ủy viên trong hướng dẫn công bố theo Điều 96(2) của Income Tax Act. Hướng dẫn này sẽ quyết định liệu bất động sản tại Malta mà một cá nhân đã sở hữu có tiếp tục đáp ứng điều kiện hay không.
Thứ hai, bất kỳ sửa đổi hoặc quyết định thu hồi nào đối với 4 chương trình hiện hành sẽ xác định liệu các chương trình có đóng cửa hay không và thời điểm đóng cửa.
Thứ ba, phạm vi của cơ chế chuyển tiếp trong quy tắc 3(3) — những điều kiện được bảo lưu và cách xử lý hồ sơ đang chờ — vẫn chưa được làm rõ.
Tính đến ngày 3/9/2026, mục lưu trữ tin của Cơ quan Thuế và Hải quan Malta (Malta Tax and Customs Administration) chưa công bố hướng dẫn nào về 3 vấn đề này. Tin mới nhất trong mục, đề ngày 31/8, liên quan đến hải quan. Tuy nhiên, mục lưu trữ tin này không nhất thiết là kênh duy nhất để cơ quan chức năng công bố hướng dẫn.
The Legation Times biên soạn nội dung từ tài liệu đã công bố; nội dung tại đây không phải tư vấn pháp lý, tư vấn thuế hay khuyến nghị đầu tư. Trường hợp quý độc giả phát hiện ra sai sót, kính mời quý độc giả gửi yêu cầu đính chính. Với trường hợp liên quan đến quyền sử dụng nội dung, hãy thực hiện gửi yêu cầu gỡ bỏ.