Định cư Thụy Sĩ diện đầu tư: Luật không đặt ngưỡng vốn, căn cứ tính thuế khoán liên bang tối thiểu 435.000 CHF
 Michael Mai
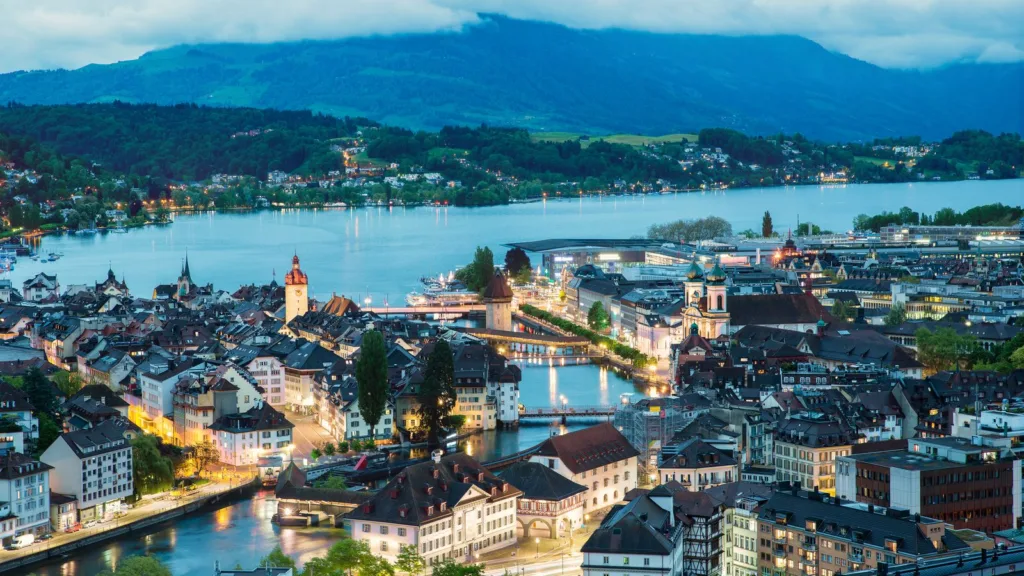
Phố cổ Lucerne bên hồ Lucerne, Thụy Sĩ — ảnh minh hoạ. Người nước ngoài không đi làm có thể được cư trú tại Thụy Sĩ theo diện hưu trí hoặc vì lợi ích tài khoá của bang; luật không đặt ngưỡng đầu tư.
Công dân ngoài EU và EFTA có thể xin cư trú diện hưu trí từ 55 tuổi hoặc vì lợi ích tài khoá đáng kể của bang. Các bang quyết định có áp dụng thuế theo mức chi tiêu cho thuế bang, xã hay không và tự đặt mức tối thiểu.
Theo nghị định thi hành Luật Người nước ngoài và Hội nhập, việc mua bất động sản hoặc thành lập doanh nghiệp tự nó không tạo quyền được cấp giấy phép tại Thụy Sĩ. Đối với công dân các nước ngoài EU và EFTA — Hiệp hội Thương mại Tự do châu Âu — bài viết xem xét 2 căn cứ để cư trú mà không làm việc tại Thụy Sĩ: Diện hưu trí, với điều kiện có đủ nguồn lực tài chính, và diện phục vụ lợi ích tài khoá đáng kể của bang, tức lợi ích về nguồn thu thuế mà người xin cư trú mang lại.
 Video · 0:53Xem bản tin video dưới một phútTheo nghị định thi hành Luật Người nước ngoài và Hội nhập của Thụy Sĩ, việc mua bất động sản hoặc thành lập doanh nghiệp tự nó không tạo quyền được cấp giấy phép. Nghị định ấn định tuổi tối thiểu của diện hưu trí là 55, kèm điều kiện gắn bó cá nhân đặc biệt với Thụy Sĩ.
Hai căn cứ đều thuộc quyền cân nhắc của cơ quan có thẩm quyền
Luật Người nước ngoài và Hội nhập cho phép tiếp nhận người nghỉ hưu nếu họ đạt độ tuổi tối thiểu, có mối gắn bó cá nhân đặc biệt với Thụy Sĩ và đủ nguồn lực tài chính để sinh sống. Nghị định hướng dẫn ấn định tuổi tối thiểu là 55. Người được tiếp nhận theo diện này không được làm việc có thu nhập tại Thụy Sĩ hoặc ở nước ngoài, ngoại trừ quản lý tài sản của chính mình.
Điều kiện tài chính không được ấn định bằng một số tiền cụ thể. Nguồn lực của người nộp đơn phải vượt mức mà một công dân Thụy Sĩ có thể đủ điều kiện hưởng trợ cấp bổ sung tuổi già.
Về mối gắn bó cá nhân, nghị định nêu các ví dụ như từng lưu trú trong thời gian đáng kể tại Thụy Sĩ hoặc có quan hệ gần gũi với thân nhân ở nước này. Hướng dẫn của Cục Di trú Liên bang (SEM) bổ sung rằng người nộp đơn còn phải có mối gắn bó độc lập với quan hệ thân nhân. Chỉ sở hữu bất động sản hoặc có quan hệ kinh doanh với Thụy Sĩ thì không đáp ứng điều kiện này.
Căn cứ thứ hai nằm ở Điều 32 của nghị định. Điều khoản này cho phép cấp giấy phép nhằm bảo vệ các lợi ích công cộng quan trọng, trong đó có lợi ích tài khoá đáng kể của bang. Theo hướng dẫn của SEM, người được tiếp nhận trên căn cứ này chỉ được làm việc có thu nhập ở nước ngoài, ngoại trừ việc quản lý tài sản của chính mình. Họ phải chuyển nơi sinh sống chính sang Thụy Sĩ và dành phần lớn thời gian tại đây.
Zurich và Vaud đặt giới hạn chặt hơn: Cả hai bang đều cấm làm việc có thu nhập tại Thụy Sĩ lẫn ở nước ngoài, ngoại trừ quản lý tài sản của chính mình. Vaud còn yêu cầu người nộp đơn đưa ra cam kết chính thức.
Cả hai điều khoản đều quy định cơ quan có thẩm quyền có thể cấp giấy phép, không bảo đảm người đáp ứng điều kiện sẽ được chấp thuận. Dẫn phán quyết ngày 11/6/2024 của Toà án Hành chính Liên bang, SEM xác định cơ quan xét duyệt có quyền cân nhắc rộng. Với từng hồ sơ, lợi ích tài khoá phải được cân nhắc cùng lợi ích của Thụy Sĩ trong việc bảo vệ uy tín quốc gia.
Đối với công dân các nước ngoài EU và EFTA, việc cấp giấy phép theo diện hưu trí hay diện lợi ích công cộng đều phải trình SEM chấp thuận.
Chế độ thuế khoán đặt ra những điều kiện gì
Đánh thuế theo mức chi tiêu, thường gọi là thuế khoán, là chế độ tính thuế dựa trên chi phí sinh hoạt thay vì thu nhập thực tế. Quyền áp dụng chế độ này được xét riêng với quyền cư trú.
Theo Điều 14 Luật Thuế trực thu Liên bang, chế độ này dành cho người không có quốc tịch Thụy Sĩ, lần đầu thuộc diện chịu thuế đầy đủ tại nước này hoặc trở lại diện đó sau ít nhất 10 năm ở nước ngoài, đồng thời không làm việc tại Thụy Sĩ. Nếu là vợ chồng, cả hai đều phải đáp ứng các điều kiện.
Căn cứ tính thuế là chi phí sinh hoạt hằng năm của người nộp thuế và người phụ thuộc, phát sinh tại Thụy Sĩ lẫn ở nước ngoài. Tuy nhiên, căn cứ này không được thấp hơn mức cao nhất trong các khoản luật định áp dụng cho người nộp thuế:
- Mức tối thiểu cố định, là 435.000 CHF đối với thuế liên bang từ ngày 1/1/2026;
- Với người nộp thuế có hộ gia đình riêng, mức bằng 7 lần tiền thuê nhà hằng năm hoặc giá trị thuê ước tính hằng năm của nhà đang ở;
- Với những người nộp thuế khác, mức bằng 3 lần chi phí ăn ở hằng năm;
- Các khoản thu nhập gộp từ nguồn tại Thụy Sĩ được luật quy định, cộng với thu nhập mà người nộp thuế đề nghị được giảm nghĩa vụ thuế ở nước ngoài theo hiệp định thuế của Thụy Sĩ.
Điều kiện trong các hiệp định thuế có thể yêu cầu đưa thêm thu nhập từ nước ngoài vào căn cứ tính thuế. Mức tối thiểu cố định được điều chỉnh theo lạm phát. Một nghị định của Bộ Tài chính Liên bang ban hành ngày 11/9/2026 nâng mức này lên 437.000 CHF từ ngày 1/1/2027.
Sau khi xác định căn cứ tính thuế, cơ quan thuế áp dụng các thuế suất thông thường để tính số thuế phải nộp. Vì vậy, mức sàn 435.000 CHF của năm 2026 là căn cứ tính thuế, không phải số thuế phải trả.
Mỗi bang quyết định có áp dụng chế độ này cho thuế cấp bang và cấp xã hay không, đồng thời tự đặt mức tối thiểu. Valais áp dụng mức 250.000 CHF. Zug yêu cầu thu nhập chịu thuế tối thiểu 500.000 CHF. Tại Geneva, mức năm 2026 là 426.357 CHF, hoặc 468.993 CHF nếu tính cả khoản cộng thêm 10% thay cho thuế tài sản.
Bộ Tài chính Liên bang liệt kê 5 bang đã bãi bỏ chế độ này ở cấp bang. Zurich bãi bỏ từ tháng 1/2010, tiếp đến là Schaffhausen, Appenzell Ausserrhoden, Basel-Landschaft và Basel-Stadt. Tuy nhiên, một ấn phẩm tháng 9/2025 của Cục Thuế Liên bang ghi nhận ngoại lệ tại Basel-Landschaft dành cho năm người nộp thuế chuyển đến; ngoại lệ chấm dứt khi kỳ tính thuế đó kết thúc.
Đề xuất bãi bỏ chế độ trên toàn quốc đã bị bác bỏ trong cuộc bỏ phiếu ngày 30/11/2014, với tỷ lệ ủng hộ là 40,8%.
Các bang yêu cầu gì trong thực tế
Trong chỉ thị ngày 19/11/2021, cơ quan di trú Zurich coi lợi ích tài khoá là đủ khi người nộp đơn dự kiến đóng khoảng 1 triệu CHF tiền thuế mỗi năm.
Chính quyền bang Uri nêu trong văn bản ngày 12/4/2022 rằng tổng số thuế liên bang, bang và xã phải đạt ít nhất 200.000 CHF mỗi năm. Văn bản cũng xác định việc tiếp nhận theo căn cứ này dành cho những người giàu có xin áp dụng chế độ đánh thuế theo mức chi tiêu khi chuyển đến.
Vaud yêu cầu nộp bản sao thoả thuận về đánh thuế theo mức chi tiêu đã ký với cơ quan thuế của bang.
Theo Bộ Tài chính Liên bang, vào cuối năm 2018, có 4.557 người thuộc chế độ đánh thuế theo mức chi tiêu, với tổng số thuế đã nộp là 821 triệu CHF. Trang thông tin của bộ hướng người đọc đến các bang để tìm số liệu hiện hành.
Từ giấy phép cư trú đến định cư và quốc tịch
Để được cấp giấy phép định cư (giấy phép C), thông thường người nộp đơn phải có tổng cộng 10 năm cư trú bằng giấy phép lưu trú ngắn hạn hoặc giấy phép cư trú (giấy phép B). Trong đó, 5 năm cuối phải liên tục cư trú bằng giấy phép B. Người nộp đơn còn phải đáp ứng điều kiện hội nhập và không có căn cứ để thu hồi giấy phép.
Luật cho phép cấp giấy phép C sau 5 năm liên tục cư trú bằng giấy phép B nếu người nộp đơn đã hội nhập và sử dụng tốt ngôn ngữ quốc gia được dùng tại địa phương. Việc cấp sớm này thuộc quyền cân nhắc của cơ quan có thẩm quyền. Theo hướng dẫn của SEM, chỉ riêng yếu tố thuế hoặc việc mua bất động sản không phải là lý do để cấp giấy phép C sớm.
Nhập quốc tịch thông thường nhìn chung đòi hỏi người nộp đơn có giấy phép C và đủ 10 năm cư trú được tính vào thời hạn xét quốc tịch, trong đó có 3 năm thuộc giai đoạn 5 năm trước khi nộp đơn. Thời gian cư trú bằng giấy phép B và giấy phép C được tính; thời gian theo giấy phép lưu trú ngắn hạn không được tính.
Các bang yêu cầu người nộp đơn có từ 2 đến 5 năm trong thời gian cư trú đó tại địa phương. Các điều kiện hội nhập cũng được áp dụng. Khi có quốc tịch Thụy Sĩ, người nộp thuế không còn đủ điều kiện hưởng chế độ đánh thuế theo mức chi tiêu.
Giới hạn của việc rà soát
Không văn bản nào được đọc để thực hiện bài viết này nêu ngưỡng tài chính dành cho diện hưu trí bằng số tiền franc Thụy Sĩ cụ thể. Trang thông tin của Bộ Tài chính Liên bang chỉ cung cấp số liệu toàn quốc cho năm 2018. Trong phạm vi tra cứu phục vụ bài viết, mức tối thiểu năm 2026 của bang Ticino không đọc được từ trang chính thức.
Các văn bản được xem xét cũng không cho biết liệu mỗi lần gia hạn giấy phép có phải trình SEM chấp thuận hay không.
The Legation Times biên soạn nội dung từ tài liệu đã công bố; nội dung tại đây không phải tư vấn pháp lý, tư vấn thuế hay khuyến nghị đầu tư. Trường hợp quý độc giả phát hiện ra sai sót, kính mời quý độc giả gửi yêu cầu đính chính. Với trường hợp liên quan đến quyền sử dụng nội dung, hãy thực hiện gửi yêu cầu gỡ bỏ.